
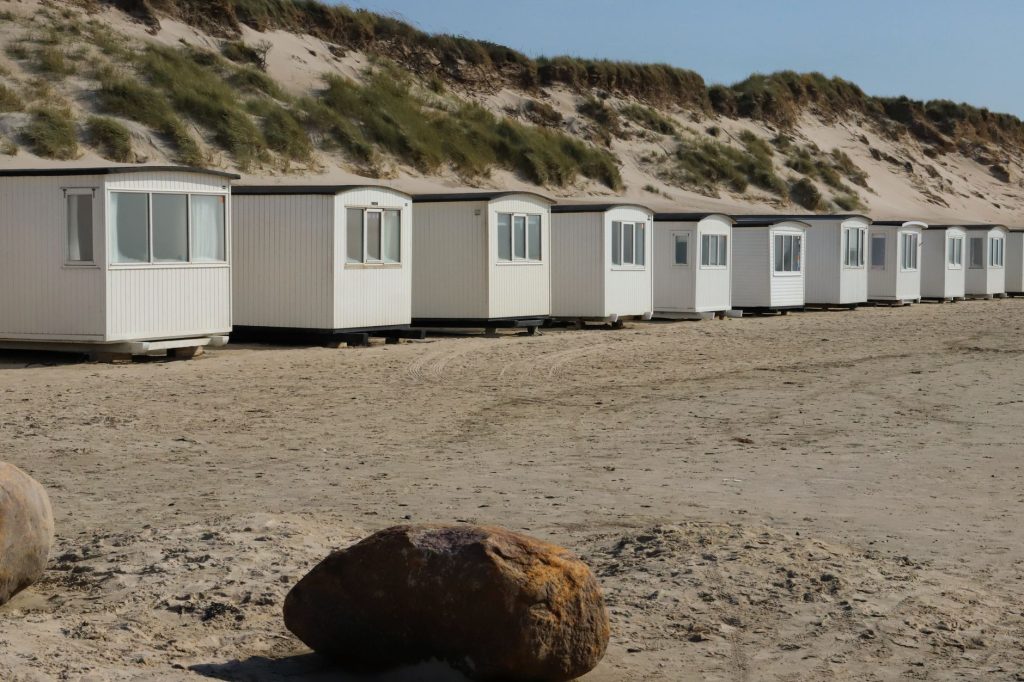
Som udgangspunkt er sommerhuset dit eget feriested. Du må gerne leje det ud i kortere perioder, når du selv bruger det til ferie. Men når udlejningen skifter karakter og bliver erhvervsmæssig, gælder der andre regler.
Planloven ligger bag det hele. Sommerhuse i sommerhusområder må kun bruges til rekreative formål. Helårsbeboelse kræver dispensation, som primært gives til pensionister over 65 år (Kilde: Wonderstay.dk). Ferieophold tæller som rekreativt, og derfor er udlejning til feriegæster som udgangspunkt lovlig.
Den første grænse handler om, hvor meget du må leje ud. Et sommerhus må lovligt udlejes op til 41 uger om året. Et gennemsnitligt sommerhus udlejes knap 18 uger om året ifølge Feriehusudlejernes Brancheforening (Kilde: BDO 2026). De to tal viser, hvor langt de fleste ligger fra loftet i praksis, men de markerer også, hvornår din udlejning begynder at fylde mere end din egen ferie.
Den anden grænse handler om, hvornår udlejningen skifter karakter. Bruges sommerhuset udelukkende til udlejning hele året, er der tale om erhvervsmæssig udlejning. Det kræver tilladelse fra Erhvervsstyrelsen, og en sådan tilladelse gives yderst sjældent (Kilde: Ret&Råd).
Som privatperson må du udleje op til to sommerhuse, hvis du selv benytter dem til ferie. For ægtefæller gælder grænsen individuelt efter en regelændring i 2019 (Kilde: Tal og Tanker). Har du to huse og bruger dem selv ind imellem, ligger du inden for det private område. Bruger du dem ikke selv og lejer dem ud hele året rundt, er du på den anden side af skillelinjen.
De regler for udlejning af sommerhus, der betyder noget for dig, handler om to spørgsmål: hvor meget du lejer ud, og hvor meget du selv bruger huset. Resten af artiklen handler om skatten, fradragene og de praktiske pligter, når du er i gang.
Beskatning af lejeindtægt fra sommerhus
Når du lejer dit sommerhus ud, skal du ikke kun holde styr på, hvor meget du må leje ud.
Det første, du skal vide, er, hvad der regnes som lejeindtægt. Du kan ikke nøjes med at se på den leje, gæsterne betaler for selve opholdet. Betaling for el, vand og varme tæller med i lejeindtægten, og det er hele beløbet inklusive forbrug, der skal indberettes til Skattestyrelsen (Kilde: skat.dk).
Skat ved udlejning af sommerhus handler ikke om, at du betaler skat af hver en krone, du får ind. Der ligger et bundfradrag, som dækker en del af indtægten, før skatten begynder at spille ind. Hvor stort fradraget er, afhænger af, hvordan du lejer ud, og det ser du nærmere på i næste afsnit.
For den del af lejeindtægten, der ligger over bundfradraget, gælder en fast fordelingsnøgle. Du betaler skat af 60 % af beløbet over bundfradraget, mens de resterende 40 % er et standardfradrag, der dækker slid og vedligehold på huset (Kilde: BDO 2026).
Det skattepligtige beløb, altså de 60 %, beskattes som kapitalindkomst. Her ligger marginalskatten på cirka 42 % (Kilde: BDO 2026). Kapitalindkomst beskattes efter nogle andre satser end almindelig lønindkomst, og den præcise skat afhænger af din samlede økonomiske situation.
En detalje, der er let at overse, handler om ejerforholdet. Hvis du ejer sommerhuset sammen med andre, for eksempel en ægtefælle eller en ven, fordeler Skattestyrelsen både lejeindtægten og bundfradraget mellem ejerne efter, hvor stor en andel hver af jer ejer (Kilde: Dansk Revision). Du skal altså ikke nødvendigvis opgive hele indtægten på din egen årsopgørelse, men kun den del, der svarer til din ejerandel.
Du skal også huske, at al indkomst fra sommerhusudlejning skal indberettes til Skattestyrelsen. Der er ingen beløbsgrænse, hvor du kan lade være, og det gælder uanset om du lejer ud gennem en platform eller aftaler det direkte med gæsterne. Skattestyrelsen får oplysningerne, og det er dit ansvar, at tallene på din årsopgørelse er rigtige.
Hvordan du konkret oplyser beløbet, og hvilke felter der er relevante, afhænger af din situation. Har du kun ejet sommerhuset en del af året, eller har du lejet ud uden automatisk indberetning, skal du selv sørge for at få det skattepligtige beløb med. Det kommer du til i afsnittet om aktuelle satser og årsopgørelsen.
Bundfradrag ved udlejning gennem bureau eller på egen hånd
Bundfradragets størrelse afhænger af, hvordan du lejer ud. Der findes to forskellige bundfradrag. Det ene gælder, når du selv står for udlejningen, og det andet gælder, når du lejer ud gennem en indberettende platform.
| Egen udlejning uden bureau | Udlejning gennem indberettende bureau | |
|---|---|---|
| Bundfradrag 2026 | 13.800 kr. | 50.200 kr. |
| Bundfradrag 2025 | 13.100 kr. | 47.900 kr. |
Begge beløb er skattefrie og stammer fra skat.dk (2026). Det forhøjede bundfradrag ved udlejning gennem bureau gælder, når bureauet indberetter til Skattestyrelsen eller til en udenlandsk skattemyndighed.
At forskellen er så stor, hænger sammen med indberetningspligten. Fra 1. januar 2023 trådte DAC7-direktivet i kraft, og det forpligter digitale platforme til at indberette oplysninger om brugernes lejeindtægter til Skattestyrelsen eller en udenlandsk skattemyndighed (Kilde: skat.dk). Fordi myndighederne på den måde får tallene direkte, er det forhøjede bundfradrag tænkt som en fordel for dig, der lejer ud ad den vej.
En vigtig detalje er, at for 2023, 2024 og 2025 har du ret til det forhøjede bundfradrag, hvis du har lejet ud via en indberetningspligtig platform, uanset om platformen faktisk har indberettet eller ej (Kilde: skat.dk).
Det kan være fristende at tænke, at du bare kan vælge det høje fradrag, uanset hvordan du lejer ud. Men du kan ikke få bundfradrag for bureauudlejning og for privat udlejning på samme tid (Kilde: skat.dk).
Der er dog et overlap, du bør kende. Er indtægten via platformen under 13.800 kr. i 2026 (13.100 kr. i 2025), kan du bruge resten af fradraget på privat udlejning (Kilde: skat.dk).
Til sidst er der et tidspunkt, der ofte skaber tvivl. Bundfradraget gælder hele året, selv hvis du køber eller sælger sommerhuset i løbet af året (Kilde: skat.dk). Bundfradraget reguleres hvert år, så beløbene for 2026 er ikke de samme som for 2025, og de kan ændre sig igen næste år.

Regnskabsmetoden som alternativ til bundfradrag
Der findes en anden måde at opgøre udlejningen på end bundfradraget. Den hedder regnskabsmetoden. Her får du ikke et skattefrit bundfradrag, men til gengæld må du trække dine faktiske udgifter fra i regnskabet (Kilde: BDO 2026).
Med bundfradraget får du et beløb skattefrit, men du kan ikke trække udgifter som el, vand, varme eller grundskyld fra, og du kan heller ikke få nedsat ejendomsværdiskatten. Vælger du i stedet det regnskabsmæssige fradrag, beskattes du af hele lejeindtægten, men du kan trække de udgifter fra, du faktisk har haft (Kilde: BDO 2026).
En af de udgifter, du kan trække fra, er den forholdsmæssige andel af grundskyld for de uger, hvor huset er lejet ud. Samme princip gælder for nedslag i ejendomsværdiskatten, som knytter sig til de uger, hvor du lejer ud.
Ud over grundskylden kan regnskabet rumme en række andre poster:
-
Afskrivninger på møbler og inventar, dog ikke hårde hvidevarer, samt vedligeholdelse af den slags (Kilde: BDO 2026)
-
Driftsudgifter til el, gas, vand og varme (Kilde: Redmark/Dansk Revision)
-
Annonceudgifter i forbindelse med udlejningen (Kilde: Redmark/Dansk Revision)
Bemærk, at hårde hvidevarer ikke kan afskrives. Møbler og inventar kan, og det samme gælder vedligeholdelsen af dem.
Der er dog en binding, du skal kende, før du beslutter dig. Du kan skifte fra bundfradragsmetoden til regnskabsmetoden, men ikke den anden vej tilbage (Kilde: skat.dk/BDO). Vælger du regnskabsmetoden ét år, skal du typisk fortsætte med den i flere år.
Metoden er bindende og bør vurderes sammen med en revisor, før du går videre.
Til sidst skal du være opmærksom på, at bundfradragsmetoden forudsætter, at der ikke er tale om langtidsudlejning, altså en sammenhængende periode til samme person på fire måneder eller længere (Kilde: Redmark). Er du i den situation, falder bundfradraget væk, og så er regnskabsmetoden den relevante ramme.
Uanset hvilken metode du bruger, er udlejning af sommerhus som udgangspunkt momsfritaget. Du skal ikke opkræve moms af lejepriser, og du kan ikke fradrage moms på dine udgifter (Kilde: skat.dk).
Ejendomsværdiskat når du lejer sommerhuset ud
Ejendomsværdiskatten bliver let overset, når du begynder at leje ud. De fleste holder styr på lejeindtægten og bundfradraget, men glemmer, at udlejningen også påvirker ejendomsværdiskatten. Du skal ikke betale ejendomsværdiskat for den tid, hvor sommerhuset er udlejet (Kilde: skat.dk). Det sker ikke automatisk, og det kræver, at du selv oplyser perioden.
Du skal nemlig selv skrive på årsopgørelsen, hvor længe du udlejer (Kilde: skat.dk). Det er dit ansvar at få udlejningsperioden med, uanset om du lejer ud gennem en platform eller aftaler det direkte med gæsterne. Hvis du ikke oplyser det, står du med en ejendomsværdiskat, der er beregnet for hele året, og så betaler du for en periode, hvor du ikke skulle have betalt.
Vælger du bundfradragsmetoden, kan du ikke få nedsat ejendomsværdiskatten (Kilde: skat.dk / Samlino). Årsagen er, at du ved korttidsudlejning stadig anses for at bebo boligen skattemæssigt. Skattemæssigt er sommerhuset altså stadig dit eget sted, selvom der har været gæster i nogle uger, og derfor følger ejendomsværdiskatten med som sædvanlig.
Vælger du i stedet det regnskabsmæssige fradrag, ser billedet anderledes ud. Her får du fradrag for ejendomsskat, og du skal ikke betale ejendomsværdiskat i udlejningsperioden (Kilde: Dansk Revision). Det gælder dog kun for de uger, hvor du faktisk lejer ud, ikke for hele året.
Grundskylden fungerer efter samme logik med forholdsmæssig fordeling. Du kan trække den andel af grundskylden fra, der svarer til de uger, hvor du lejer ud (Kilde: skat.dk). Lejer du eksempelvis ud i fire uger, kan du trække 4/52 af grundskylden fra. Året har 52 uger, og du regner kun den bid med, der hører til udlejningsperioden.
Til sidst er der noget, du selv skal have styr på. Oplysningerne om, hvor længe du udlejer, og hvor stor en andel af huset du lejer ud, skal indberettes til Skattestyrelsen (Kilde: skat.dk). Der er ingen, der gør det for dig, og det gælder også, selvom platformen indberetter selve lejeindtægten. Sæt derfor et notat i kalenderen, når du begynder at leje ud, og skriv ned, hvor mange uger det drejer sig om.
Forsikring, sikkerhed og grundejerforeningens regler
Skattespørgsmålet er kun den ene halvdel. Den anden halvdel er de praktiske ting, der skal være på plads, før den første gæst får nøglen. Her er det ikke Skattestyrelsen, der stiller krav, men forsikringsselskabet, kommunen og den grundejerforening, du er en del af.
Hvem der tager sig af hvad, afhænger af, hvordan du lejer ud. Uanset hvilken vej du vælger, er der fire ting, du bør have styr på:
-
Lejer du ud gennem et bureau, håndterer bureauet ofte kontrakter, forsikring og opkrævning af betaling for dig. Lejer du ud privat, er det hele dit eget ansvar, og så skal du selv have styr på aftalerne, dækningen og indbetalingerne (Kilde: Wonderstay.dk).
-
Kommunen kan have sine egne regler for udlejning af sommerhus. Nogle kommuner har indført et maksimalt antal udlejningsdage om året, andre kræver registrering af udlejningen, og i sjældne tilfælde kan korttidsudlejning være forbudt i bestemte områder (Kilde: Wonderstay.dk). Reglerne varierer fra kommune til kommune, så tjek dem, inden du sætter en annonce op.
-
Grundejerforeningens vedtægter kan begrænse eller helt forbyde udlejning, også selvom planloven tillader det. Vedtægterne kan altså sætte en stopper for dine udlejningsplaner, så læs dem igennem, før du begynder.
-
Gennemgå huset for brand- og sikkerhedsforhold, inden du lejer ud første gang. Det betyder blandt andet fungerende røgalarmer og tydelige flugtveje, og det er en god idé at dokumentere gennemgangen, så du kan vise den frem, hvis forsikringsselskabet spørger.
Den sidste post er den, flest springer over. En gennemgang af huset virker måske som en formalitet, men hvis der sker noget under et ophold, er det din dokumentation, der afgør, om forsikringen dækker.
Sådan finder du aktuelle satser hvert år
Bundfradrag og procentsatser reguleres hvert år, og et beløb, du husker fra sidste års opgørelse, passer ikke nødvendigvis til det indkomstår, du sidder med nu. Du skal finde de satser, der gælder for dit indkomstår, og det gør du ved at slå op på skat.dk og se på din årsopgørelse (Kilde: skat.dk).
-
Gå ind på skat.dk og find de sider, hvor Skattestyrelsen samler beløb og regler for udlejning. Brug altid de tal, der står der, og de tal, der fremgår af din årsopgørelse, når du skal finde satserne for dit indkomstår (Kilde: skat.dk).
-
På skat.dk finder du siderne “Du udlejer dit sommerhus” og “Du udlejer et værelse eller en bolig, du selv bor i”. Skattestyrelsen opdaterer beløb og regler der, når de ændrer sig (Kilde: skat.dk).
-
Indberet via din årsopgørelse i rubrik 37, hvis du ikke får automatisk indberetning fra et bureau. På forskudsopgørelsen svarer det til felt 218. Får du indberetning fra et bureau, skal du altid tjekke, at tallene på din årsopgørelse stemmer med det, bureauet har indberettet (Kilde: skat.dk).
Artiklen er ren information og anbefaler ikke en bestemt beskatningsmetode. Skal du have konkret rådgivning om din egen situation, skal du kontakte en revisor eller bruge Skattestyrelsens vejledning.