
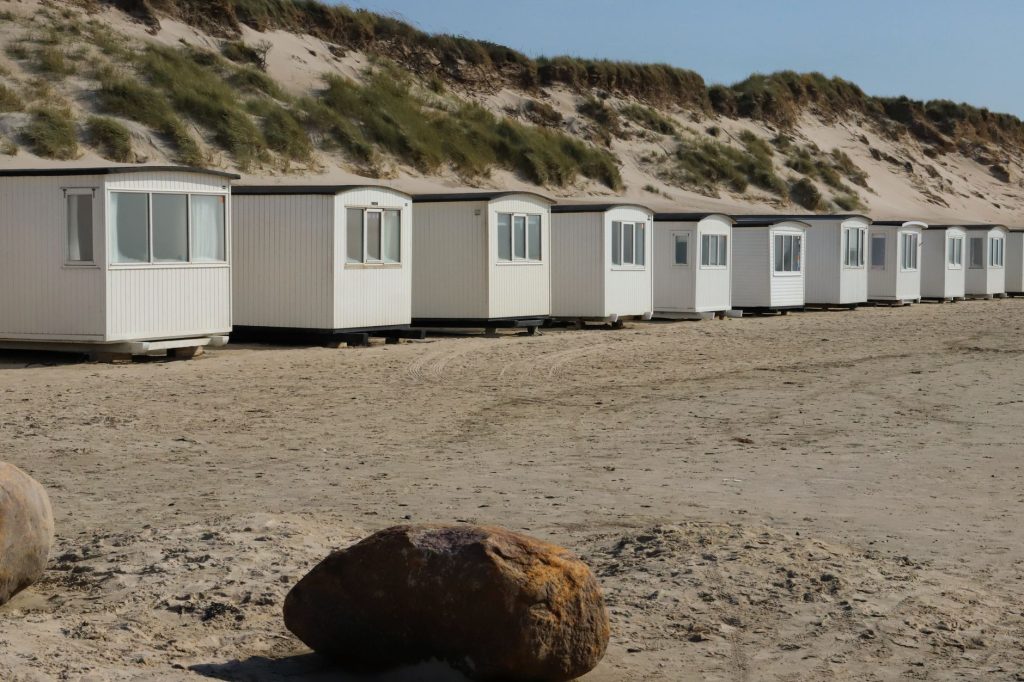
Som utgångspunkt är sommarhuset ditt eget semesterställe. Du får gärna hyra ut det under kortare perioder, så länge du själv använder det för semester. Men när uthyrningen ändrar karaktär och blir yrkesmässig gäller andra regler.
Planloven (den danska planlagen) reglerar hur husen används, medan sommerhusloven (den danska sommarhuslagen) reglerar själva uthyrningen. Sommarhus i sommarhusområden får bara användas i rekreationssyfte. Åretruntboende kräver som utgångspunkt dispens från kommunen. Pensionärer som har ägt sommarhuset i minst ett år har dock en personlig rätt att bo där året runt (Källa: §§ 40 och 41 i planloven). Semestervistelser räknas som rekreation, och därför är uthyrning till semestergäster som utgångspunkt laglig.
Den första gränsen handlar om hur mycket du får hyra ut. Ett sommarhus får lagligt hyras ut i upp till 41 veckor om året. Ett genomsnittligt sommarhus hyrs ut knappt 18 veckor om året, enligt branschorganisationen Feriehusudlejernes Brancheforening (Källa: BDO 2026). Det är alltså en bra bit under de 41 veckorna.
Den andra gränsen handlar om när uthyrningen ändrar karaktär. Används sommarhuset enbart för uthyrning hela året handlar det om yrkesmässig uthyrning. Det kräver tillstånd enligt sommerhusloven från Plan- og Landdistriktsstyrelsen (den danska myndigheten för planering och landsbygd), och ett sådant tillstånd ges som huvudregel inte (Källa: Plan- og Landdistriktsstyrelsen).
Som privatperson får du som utgångspunkt hyra ut upp till två sommarhus, om du själv använder vart och ett av dem minst 2 veckor om året. Sedan en ändrad praxis 2017 har makar och sambor var sin gräns, så ett par kan hyra ut upp till fyra sommarhus (Källa: Erhvervsstyrelsens vägledning om uthyrning av sommarhus, 2021).
Reglerna för själva uthyrningen handlar alltså om två frågor: hur mycket du hyr ut och hur mycket du själv använder huset. Resten av artikeln går igenom skatten, avdragen och de praktiska skyldigheterna när du väl är i gång.
Beskattning av hyresinkomster från sommarhus
När du hyr ut ditt sommarhus behöver du inte bara hålla koll på hur mycket du får hyra ut, utan också på skatten på hyresinkomsten.
Det första du behöver veta är vad som räknas som hyresinkomst. Du kan inte nöja dig med att titta på den hyra gästerna betalar för själva vistelsen. Betalning för el, vatten och värme räknas in i hyresinkomsten, och det är hela beloppet inklusive förbrukning som du ska räkna ut skatten på (Källa: skat.dk).
Du behöver dock inte betala skatt på allt du får in. Tack vare fribeloppet (bundfradrag på danska) är en del av hyresinkomsten skattefri. Hur stort fribeloppet är beror på hur du hyr ut. Det kan du läsa mer om i nästa avsnitt.
För den del av hyresinkomsten som ligger över fribeloppet gäller en fast fördelningsnyckel. Du betalar skatt på 60 % av beloppet över fribeloppet, medan de återstående 40 % är ett schablonavdrag som ska täcka alla dina kostnader för uthyrningen (Källa: BDO 2026).
Det skattepliktiga beloppet, alltså de 60 %, beskattas som kapitalinkomst. Här ligger marginalskatten 2026 på mellan cirka 25 och 42 % (Källa: Skatte- og Vækstministeriet). Kapitalinkomst beskattas enligt andra satser än vanlig löneinkomst, och den exakta skatten beror på din samlade ekonomiska situation.
En detalj som är lätt att missa gäller ägarförhållandena. Om du äger sommarhuset tillsammans med andra, till exempel din make eller maka eller en vän, fördelar Skattestyrelsen (den danska skatteförvaltningen) både hyresinkomsten och fribeloppet mellan ägarna efter hur stor andel var och en av er äger (Källa: Dansk Revision). Du behöver alltså inte nödvändigtvis uppge hela inkomsten i din egen årsopgørelse (det danska slutskattebeskedet), utan bara den del som motsvarar din ägarandel.
Kom också ihåg att det är ditt ansvar att hyresinkomsten tas med på rätt sätt i årsopgørelsen. Det gäller oavsett om du hyr ut via en plattform eller kommer överens direkt med gästerna. En rapporterande plattform skickar dina inkomster till Skattestyrelsen, men hyr du ut privat måste du själv uppge det skattepliktiga beloppet.
Har du bara ägt sommarhuset under en del av året måste du också själv uppge det skattepliktiga beloppet. Det gäller även om du hyr ut via en rapporterande plattform (Källa: skat.dk). Var beloppet ska stå i årsopgørelsen kan du läsa i artikelns sista avsnitt.
Fribelopp när du hyr ut via en uthyrningsbyrå eller på egen hand
Fribeloppets storlek beror på hur du hyr ut. Det finns två olika fribelopp (på danska bundfradrag). Det ena gäller när du själv sköter uthyrningen, och det andra när du hyr ut via en rapporterande plattform.
| Egen uthyrning utan byrå | Uthyrning via rapporterande byrå | |
|---|---|---|
| Fribelopp 2026 | 13.800 DKK | 50.200 DKK |
| Fribelopp 2025 | 13.100 DKK | 47.900 DKK |
Båda beloppen är skattefria och hämtade från skat.dk (2026). Det förhöjda fribeloppet vid uthyrning via byrå gäller när byrån rapporterar till Skattestyrelsen eller till en utländsk skattemyndighet.
Att skillnaden är så stor hänger ihop med rapporteringsskyldigheten. Den 1 januari 2023 trädde DAC7-direktivet i kraft, och det ålägger digitala plattformar att rapportera uppgifter om användarnas hyresintäkter till Skattestyrelsen eller en utländsk skattemyndighet (Källa: skat.dk). Eftersom myndigheterna på så sätt får siffrorna direkt är det förhöjda fribeloppet tänkt som en fördel för dig som hyr ut den vägen.
En viktig detalj är att du för 2023, 2024 och 2025 har rätt till det förhöjda fribeloppet om du har hyrt ut via en rapporteringsskyldig plattform, oavsett om plattformen faktiskt har rapporterat eller inte (Källa: skat.dk).
Det kan vara frestande att tänka att du bara kan välja det höga fribeloppet, oavsett hur du hyr ut. Men du kan inte få fribelopp för både byråuthyrning och privat uthyrning samtidigt (Källa: skat.dk).
Det finns dock ett överlapp som du bör känna till. Är inkomsten via plattformen under 13.800 DKK år 2026 (13.100 DKK år 2025) kan du använda resten av fribeloppet på privat uthyrning (Källa: skat.dk).
Till sist finns det en tidpunkt som ofta skapar osäkerhet. Fribeloppet gäller för hela året, även om du köper eller säljer sommarhuset under årets gång (Källa: skat.dk). Fribeloppet justeras varje år, så beloppen för 2026 är inte desamma som för 2025, och de kan ändras igen nästa år.

Redovisningsmetoden som alternativ till fribeloppet
Det finns ett annat sätt att redovisa uthyrningen än med fribeloppet. Det kallas redovisningsmetoden (på danska regnskabsmetoden). Då får du inget skattefritt fribelopp, men i stället får du dra av dina faktiska kostnader i redovisningen (Källa: BDO 2026).
Med fribeloppet får du ett belopp skattefritt, men du kan inte dra av kostnader som el, vatten, värme eller grundskyld (dansk skatt på marken), och du kan inte heller få ejendomsværdiskatten (dansk skatt på bostadens värde) sänkt. Väljer du i stället avdrag enligt redovisningsmetoden beskattas du för hela hyresintäkten, men du kan dra av de kostnader du faktiskt har haft (Källa: BDO 2026).
En av de kostnader du kan dra av är den proportionella andelen av grundskylden för de veckor då huset är uthyrt. Samma princip gäller för nedsättningen av ejendomsværdiskatten, som är knuten till de veckor då du hyr ut.
Utöver grundskylden kan redovisningen innehålla en rad andra poster:
-
Avskrivningar på möbler och inventarier, dock inte vitvaror, samt underhåll av dessa (Källa: BDO 2026)
-
Driftskostnader för el, gas, vatten och värme (Källa: Redmark/Dansk Revision)
-
Annonskostnader i samband med uthyrningen (Källa: Redmark/Dansk Revision)
Observera att du inte kan dra av kostnader för underhåll av själva huset (Källa: skat.dk).
Det finns dock en bindning som du behöver känna till innan du bestämmer dig. Du kan byta från fribeloppsmetoden till redovisningsmetoden, men inte tillbaka igen (Källa: skat.dk/BDO). Valet av redovisningsmetoden är alltså permanent.
Prata därför gärna med en revisor innan du byter till redovisningsmetoden.
Till sist ska du vara uppmärksam på att båda metoderna bara gäller när du själv använder sommarhuset för semester och uthyrningen inte är yrkesmässig. Används huset bara för uthyrning är det fråga om yrkesmässig uthyrning, och då beskattas överskottet enligt andra regler, som personlig inkomst (Källa: skat.dk).
Oavsett vilken metod du använder är uthyrning av sommarhus i regel momsfri. Du ska inte ta ut moms på hyran, och du kan inte dra av moms på dina kostnader (Källa: skat.dk).
Ejendomsværdiskat när du hyr ut sommarhuset
Ejendomsværdiskatten är lätt att förbise när du börjar hyra ut. Väljer du redovisningsmetoden behöver du inte betala ejendomsværdiskat för den tid som sommarhuset är uthyrt (Källa: skat.dk). Det sker inte automatiskt, utan kräver att du själv uppger perioden.
Du måste nämligen själv ange på årsopgørelsen (det danska slutskattebeskedet) hur länge du hyr ut (Källa: skat.dk). Det är ditt ansvar att uthyrningsperioden kommer med, oavsett om du hyr ut via en plattform eller gör upp direkt med gästerna. Om du inte uppger den står du med en ejendomsværdiskat som är beräknad för hela året, och då betalar du för en period som du inte skulle ha behövt betala för.
Väljer du fribeloppsmetoden kan du inte få ejendomsværdiskatten sänkt (Källa: skat.dk / Samlino). Skälet är att avdraget på 40 % även ska täcka ejendomsværdiskatten under de veckor huset är uthyrt. Du betalar därför ejendomsværdiskat för hela året (Källa: Den juridiske vejledning C.H.3.4.2.1).
Väljer du i stället avdrag enligt redovisningsmetoden ser det annorlunda ut. Då får du avdrag för fastighetsskatt, och du behöver inte betala ejendomsværdiskat under uthyrningsperioden (Källa: Dansk Revision). Det gäller dock bara för de veckor då du faktiskt hyr ut, inte för hela året.
Grundskylden följer samma logik med en proportionell fördelning. Du kan dra av den andel av grundskylden som motsvarar de veckor du hyr ut (Källa: skat.dk). Hyr du till exempel ut i fyra veckor kan du dra av 4/52 av grundskylden. Året har 52 veckor, och du räknar bara med den del som hör till uthyrningsperioden.
Väljer du redovisningsmetoden bör du löpande hålla koll på hur många veckor du hyr ut. Då har du siffran klar när du ska uppge uthyrningsperioden på årsopgørelsen och räkna ut hur stor del av grundskylden du kan dra av.
Försäkring, säkerhet och tomtägareföreningens regler
Skattefrågan är bara den ena halvan. Den andra halvan är de praktiska sakerna som måste vara på plats innan den första gästen får nyckeln. Här är det inte Skattestyrelsen som ställer krav, utan försäkringsbolaget, kommunen och den tomtägareförening (grundejerforening) som du är medlem i.
Vem som tar hand om vad beror på hur du hyr ut. Oavsett vilken väg du väljer finns det fyra saker du bör ha koll på:
-
Hyr du ut via en byrå sköter byrån ofta kontrakt, försäkring och betalningar åt dig. Hyr du ut privat är allt ditt eget ansvar, och då måste du själv ha koll på avtalen, försäkringsskyddet och inbetalningarna (Källa: Wonderstay.dk).
-
Kommunen kan ha egna regler för uthyrning av sommarhus. Det kan till exempel vara bestämmelser i områdets lokalplan (dansk detaljplan) om hur husen får användas (Källa: planlovens § 38 a). Kontrollera dem hos kommunen innan du lägger upp en annons.
-
Tomtägareföreningens stadgar kan begränsa eller helt förbjuda uthyrning, även om lagstiftningen tillåter det. Läs därför igenom stadgarna innan du börjar.
-
Se över brand- och säkerhetsförhållandena i huset innan du hyr ut första gången. Det innebär bland annat fungerande brandvarnare och tydliga utrymningsvägar, och det är en bra idé att dokumentera genomgången så att du kan visa upp den om försäkringsbolaget frågar.
En genomgång av huset kan verka som en formalitet. Men om något händer under en vistelse står du starkare när du kan dokumentera hur huset var. Om skadan täcks beror på villkoren i din försäkring.
Så hittar du aktuella satser varje år
Fribeloppet justeras varje år, och ett belopp du minns från förra årets årsopgørelse gäller inte nödvändigtvis för det inkomstår du håller på med nu. Du behöver hitta de satser som gäller för ditt inkomstår, och det gör du genom att slå upp dem på skat.dk och titta på din årsopgørelse (Källa: skat.dk).
-
På skat.dk hittar du sidorna “Du udlejer dit sommerhus” (du hyr ut ditt sommarhus) och “Du udlejer et værelse eller en bolig, du selv bor i” (du hyr ut ett rum eller en bostad som du själv bor i). Skattestyrelsen uppdaterar belopp och regler där när de ändras (Källa: skat.dk).
-
Uppge inkomsten på din årsopgørelse i rubrik 37 om du inte får automatisk rapportering från en byrå. På forskudsopgørelsen (den danska preliminära skatteberäkningen) motsvarar det fält 218. Rapporterar en byrå dina inkomster ska du alltid kontrollera att siffrorna på din årsopgørelse stämmer med det byrån har rapporterat (Källa: skat.dk).
Artikeln är allmän information och inte rådgivning. Behöver du konkret rådgivning om din egen situation kan du kontakta en revisor eller läsa Skattestyrelsens vägledning på skat.dk.
Skriv en kommentar