
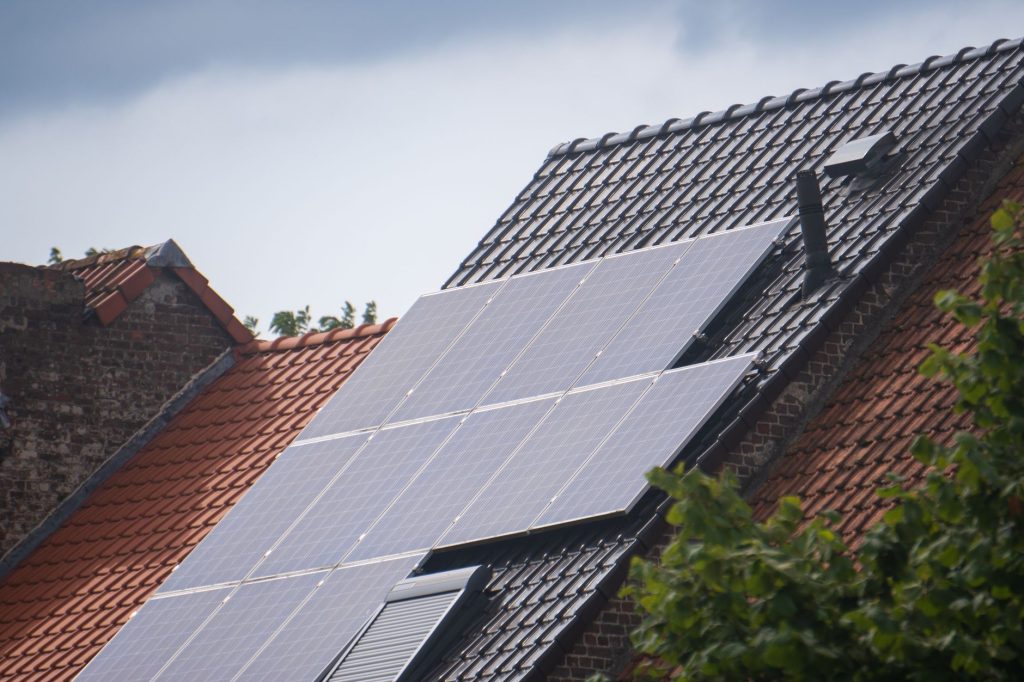
Et grønt lån eller energilån er et lån, du bruger til at gøre din bolig mere energieffektiv. Det findes både som grønt realkreditlån og som grønt banklån, og renten kan være lidt lavere end på et almindeligt lån.
Der er dog en klar betingelse. Pengene skal gå til et energiforbedrende formål, for eksempel efterisolering, et nyt tag med bedre isolering, energirigtige vinduer, solceller eller en varmepumpe. Hvad der tæller med, afhænger af långiveren, så spørg ind til betingelserne, før du søger.
Er energirenovering kun ét af flere formål i et større renoveringsprojekt, kan typisk kun den del, der går til energitiltag, finansieres på grønne vilkår. Resten må du låne til på almindelige vilkår.
Grønne realkreditlån er øremærket projekter med positiv miljøpåvirkning. I denne artikel får du et overblik over energilån, almindelig renovering og tilbygning, så du kan se, hvilken finansieringsform der passer til dit projekt.
Lån til energirenovering: realkredit, banklån og boligkredit
Til energirenovering har du typisk tre muligheder, der adskiller sig på rente, løbetid, og hvor hurtigt pengene falder på plads. Tabellen nedenfor samler de tre muligheder, så du kan sammenligne dem på de samme punkter.
| Lånetype | Vejledende rente | Løbetid | Sikkerhed/pant | Bedst til |
|---|---|---|---|---|
| Grønt realkreditlån | Typisk lidt under et almindeligt realkreditlån, se renterne længere nede | Op til 30 år | Pant i boligen | Større projekter med tydelig energigevinst |
| Grønt banklån/energilån | Cirka 3-6 % | Op til 10 år | Ofte uden ny tinglysning, hurtig sagsbehandling | Mindre og mellemstore projekter |
| Boligkredit (kassekredit i boligen) | Cirka 4-7 % | Løbende, ingen fast afvikling | Pant i boligen | Projekter der ændrer sig undervejs |
Realkreditlånet har typisk den laveste rente. Prisen for den lave rente er til gengæld tid og omkostninger: sagsbehandlingen tager længere, og der kommer en tinglysningsafgift oveni på 1.825 kr. plus 1,25 % af det beløb, pantet sikrer. Låner du til at skifte et olie- eller gasfyr i din helårsbolig ud med en anden varmekilde, kan du få afgiften godtgjort, hvis mindst 90 % af lånet går til udskiftningen, og fyret bliver skiftet inden for 12 måneder. Ordningen gælder pant, der anmeldes til tinglysning til og med 31. december 2028. Realkreditten vinder altså ofte på renten, men kun hvis du kan vente på, at papirerne er i orden.
Realkreditlån til energiforbedring: krav, dokumentation og tilskud
Et grønt realkreditlån går kun til projekter med positiv miljøpåvirkning. Lånet skal gå til noget, der faktisk flytter noget på energiforbruget, og de typiske formål er efterisolering, et nyt tag, energirigtige vinduer, solceller eller en varmepumpe. Er dit projekt noget helt andet, er du på det forkerte lån.
Derfor er dokumentationen også en fast del af processen. Du skal kunne vise, at tiltaget reelt sparer energi, og det sker typisk med én af disse tre former:
-
En energimærkning af boligen, der viser udgangspunktet og forbedringen
-
En rapport fra en energikonsulent, der vurderer tiltaget
-
Produktdokumentation fra håndværkeren, der bekræfter effekten af det, der bliver bygget
Uden den dokumentation har banken svært ved at vurdere, om projektet opfylder kravene til et grønt lån, så sørg for at have papirerne klar, inden du søger.
Selve ansøgningen handler om mere end energien. Når du søger om lån til energiforbedringer, oplyser du formål, økonomi, bolig og beskæftigelse til bankens kreditvurdering. Oplysningerne skal hænge sammen, før lånet falder på plads.
Det kan også betale sig at kigge på offentlige tilskud, før du låner. Energistyrelsens Energirenoveringspulje åbnede for ansøgninger den 27. januar 2026 og fordeler pengene efter først til mølle-princippet, så tjek på sparenergi.dk, om der stadig er penge i puljen. Huset skal være din egen helårsbolig med et energimærke i kategori D, E, F eller G, og du må ikke gå i gang med arbejdet, før du har fået tilsagn. Tilskuddet bliver først udbetalt, når projektet er færdigt, så du skal stadig kunne finansiere hele projektet undervejs.
Realkreditlån til energirenovering: aktuelle renter og omkostninger
| Lånetype | Rente, oktober 2026 |
|---|---|
| Fastforrentede lån | Omkring 5 % |
| F-kort lån | Omkring 2,2-2,3 % |
Et grønt lån ligger typisk en anelse under et traditionelt realkreditlån. Forklaringen finder du på obligationsmarkedet: investorerne betaler en lidt højere kurs for grønne obligationer, og den rabat ender hos dig som låntager. Det er ikke et stort spring i renten, men over en årrække løber forskellen op.
Prisen for den lave rente kommer til gengæld andre steder. Oprettelsesomkostningerne er høje, fordi der skal laves vurdering og tinglysning. Alene tinglysningsafgiften er 1.825 kr. plus 1,25 % af lånebeløbet, så på et lån på 1.000.000 kr. er den 14.325 kr., og dertil kommer gebyrer og kurtage. Oveni skal du regne med en proces på 4-8 uger, før pengene er på plads.
Du kan vælge fast rente i op til 30 år, og instituttet kan ikke opsige lånet, så længe du overholder dine betalinger. Din ydelse flytter sig ikke pludselig midt i en renovering.
Realkreditlån til renovering: belåning og alternativer
En grøn rentefordel er ikke en selvfølge. Et grønt lån er kun billigere, hvis banken eller realkreditinstituttet faktisk giver dig en lavere rente for netop dit projekt, og den vurdering varierer fra institut til institut. Det samme projekt kan altså få en lavere rente ét sted og en helt almindelig rente et andet, så det kan betale sig at indhente tilbud fra flere sider, før du beslutter dig.
Når du bruger realkreditlån til renovering, sætter belåningsgrænsen rammen for, hvor meget du kan låne. Realkreditlånet dækker som udgangspunkt op til 80 % af boligens værdi, mens grænsen for et sommerhus er 75 %. Grænsen gælder al realkreditgæld i boligen, så hvor meget du kan låne til renoveringen, afhænger af, hvor meget du allerede har lånt.
Den del, realkreditten ikke kan dække, skal finansieres på anden vis, for eksempel med et banklån, en boligkredit eller din egen opsparing. Hvor meget banken vil låne dig, afgør den ud fra sin kreditvurdering af din økonomi.
Er projektet til gengæld småt, kan et helt andet regnestykke give mening. Hvis ombygningen koster mindre end 100.000 kr., er det ofte billigere at tage et forbrugslån end at omlægge sit nuværende realkreditlån. Undtagelsen er, hvis du alligevel skulle omlægge lånet af andre grunde, for så falder omkostningerne sammen med noget, du havde planlagt i forvejen.
Lån til tilbygning: budget og vurdering
For de fleste boligejere er realkreditlån den billigste måde at finansiere en tilbygning. Renten ligger lavere end på både banklån og forbrugslån, og du kan strække løbetiden op til 30 år, så ydelsen bliver til at overskue.
Der er dog en betingelse, du skal kende, inden du går i gang. Et realkreditlån til tilbygning skal sammen med dine eksisterende lån holde sig inden for 80 % af boligens værdi, målt på långiverens vurdering. Har du ikke friværdi nok i dag, afhænger lånet af, at den færdige bolig bliver vurderet højere end den nuværende. Vurderingen er altså ikke en formalitet, men selve forudsætningen for, at lånet kan gå igennem.
Taget er ofte den post, der overrasker mest, når budgettet skal sættes. På en tilbygning på 30 m² ser to almindelige løsninger sådan ud:
| Tagtype | Materialepris | Lægningshastighed |
|---|---|---|
| Nyt tegltag | 30.000-40.000 kr. alene i materialer plus arbejdsløn | Tager længere tid at lægge |
| Tagpaptag | Typisk halvdelen af tegltaget | Kan lægges hurtigere |
Et tegltag har altså en højere pris og en længere byggeperiode, mens tagpap holder omkostningen nede og kommer hurtigere på plads. Hvilken vej du vælger, afhænger af, hvor meget du vil investere i taget, og hvor længe du kan leve med stilladser omkring huset.
To ting bør du tage med, inden du underskriver noget som helst:
-
Læg 10-15 % oven i det estimerede budget som buffer, for der dukker næsten altid noget op undervejs.
-
Indhent tilbud fra mindst tre håndværkere, og kontakt banken med det samlede budget, hvor du spørger ind til realkreditlån, boligkredit og eventuelle tilskudsordninger.
Når du har de tal på bordet, er det lettere at se, hvor meget du reelt skal låne, og om vurderingen af den færdige bolig kan bære projektet.
Realkreditlån til tilbygning: forhåndslån og vurdering under byggeriet
Under en tilbygning følger pengene ikke altid byggeriet i samme tempo, og det er her forhåndslånet kommer ind. Et forhåndslån er et realkreditlån, du optager, før byggearbejdet begynder, og det hviler på den forventede værdi af boligen, når byggeriet er færdigt. Hele lånet udbetales på én gang og sættes ind på en spærret byggekonto i banken. Derfra bliver pengene frigivet til byggeriet i rater, efterhånden som det skrider frem.
Rækkefølgen er fast. Først ansøger du om lånet på baggrund af det projekt, du har planlagt. Derefter sender banken eller realkreditinstituttet en vurderingsmand ud, som estimerer, hvad boligen vil være værd, når tilbygningen er færdig. Den vurdering er det tal, lånet bygger på, og den er derfor også grunden til, at du skal have tegninger og budget klar, inden processen for alvor går i gang.
Undervejs kommer udgifterne i bølger. Håndværkerne skal have betaling i takt med, at de arbejder, mens materialer og underleverancer falder på forskellige tidspunkter. Her kan en boligkredit være et praktisk supplement. Den fungerer som en kassekredit med sikkerhed i boligen, og du betaler kun rente af det beløb, du faktisk trækker. Trækker du ingenting i en periode, koster det dig heller ikke renter i den periode.
Det gør boligkreditten fleksibel netop i den fase, hvor du ikke kan forudse, præcis hvornår regningerne lander. Du kan trække, når der skal betales, og afvikle igen, når der kommer luft i økonomien. Det er en anden logik end et fast lån med en fast ydelse.
En ny 1. sal, altså et tagløft, er en mere blandet størrelse. Her vurderer banken eller instituttet, hvor stor en andel af budgettet der reelt går til energitiltag. Kun den andel kan finansieres på grønne vilkår, mens resten må dækkes på almindelige betingelser, så hvis du forestiller dig et grønt lån til hele projektet, holder det ikke, når tagløftet også rummer nye værelser og ændret indretning.
Finansiering af renovering: gældsfaktor, stresstest og bidragssatser
Banken ser på hele din økonomi, når du søger om finansiering af renovering. Der er fire rammer, du med fordel kan kende, inden du sætter dig ned med ansøgningen.
-
Har husstanden en gældsfaktor over 4, altså en samlet gæld på mere end fire gange indkomsten før skat, og er belåningsgraden over 60 %, kan du som udgangspunkt ikke få lån med variabel rente, hvor renten ligger fast i under 5 år. Afdragsfrihed kræver i den situation fast rente i hele løbetiden.
Gældsfaktoren er det tal, der hurtigst kan stoppe en ansøgning, fordi den ser på din samlede gæld og ikke kun på det nye lån. Skal du både bygge til og beholde et eksisterende lån, løber de to beløb sammen i samme regnestykke.
Stresstesten rammer dig, hvis du vælger et lån med variabel rente og boligen ligger i et vækstområde, som i dag er København og omegnskommunerne samt Aarhus. Banken tester, om din økonomi kan holde, hvis renten stiger 1 procentpoint over det nuværende 30-årige faste niveau, og mindst til 4 %. Et fastforrentet lån går fri af den test.
Bidragssatsen er den løbende betaling til realkreditinstituttet, og den følger, hvor meget du belåner boligen. Låner du op til 40 % af værdien, er satsen lavest, og den stiger, når du bevæger dig op i 40-60 % og 60-80 %. Det betyder, at den sidste del af lånet er den dyreste at have liggende.
Byggelån og kassekreditter fungerer anderledes end et fast lån, netop fordi du kun trækker det beløb, du har brug for i øjeblikket. Fleksibiliteten har en pris i form af en variabel rente, der ofte ligger højere end på realkreditten. Til gengæld betaler du ikke rente af penge, du endnu ikke har brugt.
Belåningsgrad ved renovering: grænser og krav
Hvor meget du kan låne til renovering afhænger af, hvilken bolig du ejer, og hvor meget du låner i forhold til dens værdi. Tabellen nedenfor viser de grænser, du skal holde dig inden for.
| Boligtype | Maks. realkreditlån | Maks. samlet belåning |
|---|---|---|
| Almindelig bolig | 80 % af boligens værdi | Op til 100 % ved renovering |
| Fritidshus | 75 % af boligens værdi | Op til 100 % |
Forskellen mellem de to kolonner er vigtig. Realkreditten dækker op til 80 % af værdien på en almindelig bolig, men resten kan du låne i banken, så den samlede belåning ved renovering kan nå op til 100 %. På et fritidshus er realkreditgrænsen lavere, 75 %, mens den samlede belåning fortsat kan nå op til 100 %. Det betyder ikke, at du nødvendigvis kan låne helt op til loftet. Banken vurderer stadig din økonomi, og de sidste procenter er de dyreste at have liggende.
Der findes en særregel, der kan få betydning, hvis din ejendom blander kategorier. Et realkreditinstitut kan belåne hele ejendommen efter reglerne for én ejendomskategori, hvis den kategori udgør mindst 80 % af ejendommens samlede bruttoetageareal. Er boligdelen altså stor nok i forhold til det samlede areal, kan instituttet behandle ejendommen som helhed i stedet for at dele den op.
Kravene til dig som ansøger gælder uanset boligtype. Du skal være fyldt 18 år og have fast bopæl i Danmark. Står du registreret i RKI, afviser de fleste banker automatisk din ansøgning, så få styr på det, inden du begynder at samle papirer.
Realkreditlån kan finansiere både renovering og tilbygning inden for de belåningsgrænser, der gælder for din bolig, men det er din belåningsgrad og dine personlige forhold, der sætter den reelle ramme for, hvor meget du kan låne. Et praktisk første skridt er at tjekke din belåningsgrad og samle den dokumentation, banken efterspørger, før du sender ansøgningen af sted.
Skriv en kommentar