
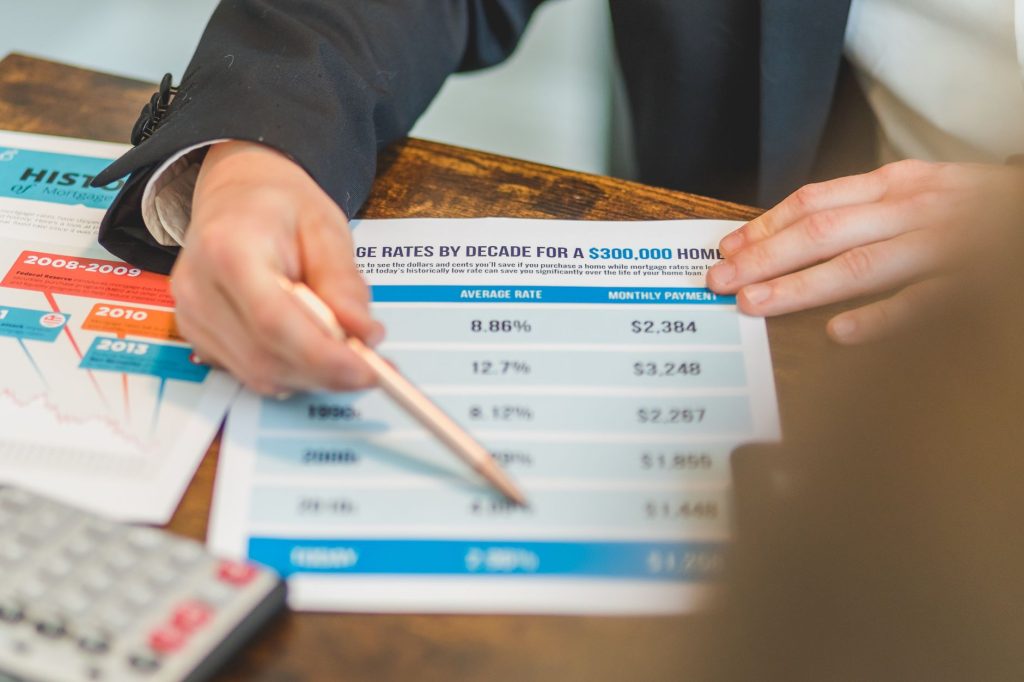
Et 30-årigt fastforrentet realkreditlån lå i begyndelsen af 2026 omkring 4 pct., mens F5-renten ved Nordea Kredits auktion til 1. januar 2026 blev 2,66 pct. Det giver en forskel på cirka 1-1,5 procentpoint.
Valget mellem fast eller variabel rente er ikke længere noget, hvor de fleste automatisk vælger det trygge. Ifølge Nationalbanken var 72 pct. af privatkundernes nye realkreditlån i marts 2026 variabelt forrentede. Samme måned var gennemsnitsrenten på nye realkreditlån 3,11 pct. ekskl. bidrag.
Tallene alene afgør det ikke for dig. Det vigtigste er ikke, hvilken rente der står øverst, men hvilken risiko og tidshorisont du kan leve med. Et lån med kort rentebinding kan se billigt ud i dag og helt anderledes ud om to år, mens et fastforrentet lån koster mere nu for at give dig ro i resten af løbetiden.
Derfor guider artiklen dig gennem lånetyperne, de aktuelle renteniveauer, reglerne og kravene, og hvordan omlægning spiller ind. Målet er, at du kan træffe et velinformeret valg i stedet for at jagte den laveste procentsats.
Fastforrentet lån giver tryghed med en kendt ydelse
Et fastforrentet lån er den ene af de to hovedveje, når du skal finansiere en bolig. Her låser du renten for hele lånets løbetid, så din ydelse ligger fast fra du underskriver papirerne, indtil lånet er betalt ud. Du ved på forhånd, hvad du skal betale hver måned, uanset om markedsrenten stiger eller falder.
Den forudsigelighed gør det nemt at lægge budget for de næste 30 år. Ingen overraskelser i netbanken, ingen pludselige spring i ydelsen, ingen grund til at holde øje med rentemøder eller obligationsmarkedet.
I begyndelsen af 2026 lå renten på et 30-årigt fastforrentet lån omkring 4 pct. før bidrag. Med bidrag var den gennemsnitlige rente på nye realkreditlån med mere end 10 års rentebinding 4,7 pct. i januar 2026 og 4,8 pct. i august 2026, ifølge Nationalbanken. Det er stadig den type lån, de fleste sammenligner med.
Kursen spiller også ind. Ifølge Realkredit Danmark var kursen på et fastforrentet lån til 4 procent cirka 95 i september 2026. Når kursen ligger under 100, får du færre kroner ud af hver obligation, end du skal betale tilbage. Det er med til at forklare, at et fastforrentet lån koster 5.440 kr. om måneden før skat pr. lånt million. Samtidig kostede det 45.000 kr. mere at få én million kroner i hånden med det fastforrentede lån end med lån, der handles til kurs 100.
Du betaler mere nu og mere for at få pengene udbetalt, mod at ydelsen ikke kan flytte sig. Har du en stram økonomi eller en lang tidshorisont, kan den ro være de ekstra kroner værd. Har du luft i budgettet og en kortere horisont, kan det fastforrentede lån føles som en forsikring, du måske aldrig får brug for.
Variabelt forrentet lån: Typer, rentetilpasning og nuværende niveau
Et variabelt forrentet lån betyder, at renten ikke er låst for hele løbetiden, men bliver sat på ny med faste mellemrum. Hvor ofte det sker, afhænger af lånetypen, og det afgør, hvor meget uro du skal indstille dig på.
-
F1-lånet får ny rente hvert år og har den hyppigste tilpasning af rentetilpasningslånene. Nogle institutter, fx Nordea Kredit, udsteder ikke længere nye F1-lån.
-
F3-lånet justeres hvert tredje år og ligger midt imellem en lav rente og ro omkring ydelsen.
-
F5-lånet får ny rente hvert femte år og giver mere forudsigelighed, men typisk også en lidt højere rente.
-
F10-lånet tilpasses hvert tiende år, så du binder renten i markant længere tid ad gangen.
-
F-kort er et lån med kort rentebinding. Hos Nordea Kredit ligger renten siden 1. juli 2026 omkring 2,6 pct., mens den i første halvår 2026 lå omkring 2,4 pct.
-
F3-lånet lå i samme periode på cirka 2,2-2,4 pct., mens F5-lånet lå på omkring 2,5-2,7 pct. Ved Nordea Kredits auktion til rentetilpasningen 1. oktober 2026 var niveauet højere: F1 3,1 pct., F3 3,0 pct. og F5 3,2 pct.
Forskellen mellem de fem lånetyper ligger ikke i, om renten kan flytte sig, men i hvor sjældent den gør det. Jo længere interval, jo færre gange skal du forholde dig til en ny ydelse, og jo mindre bliver usikkerheden i din månedlige økonomi.
Tallene fra Nationalbanken viser, hvor udbredt den variable rente er blevet. I marts 2026 steg renten på nye lån med variabel rente med 0,35 procentpoint, og de udgjorde samtidig 72 pct. af privatkundernes nye realkreditlån. Stigningen slog dog kun svagt igennem på den samlede gæld, fordi eksisterende lån først påvirkes ved refinansiering og omlægning. Gennemsnitsrenten på privatkundernes samlede realkreditgæld steg kun marginalt med 0,02 procentpoint i marts 2026, til 2,60 pct.
F-kort-lån: Den korteste rente og hvad tillægget betyder
Et F-kort-lån har den korteste rentebinding af alle de variable lånetyper. Renten justeres hvert halve år, og det er både grunden til, at den ligger lavest, og at den er mest følsom over for udsving.
Hvordan renten konkret regnes ud, er værd at kende, for tillægget er en fast del af regnestykket. I januar 2026 var CITA6 på 1,8065 pct., og boligejerens rente blev derefter 1,8065 pct. × 365/360 + 0,59 pct. = 2,42 pct. Omregningen med 365/360 sker, fordi pengemarkedet regner med et andet antal rentedage end et kalenderår, og først derefter lægges tillægget oveni.
Tillægget varierer fra lån til lån. Eksempler fra 2026 er 0,51 pct., 0,59 pct. og 0,64 pct., og afhængigt af hvilket tillæg du får tilbudt, lander den samlede rente mellem cirka 2,34 pct. og 2,47 pct. Derfor er det ikke nok at se på CITA6 alene. Spørg ind til tillægget, for det er her, to ellers ens F-kort-lån kan ende med at koste forskelligt.
Hvad det betyder i kroner og øre, viser et regneeksempel tydeligt. Med en F-kort-rente på 2,41 pct. giver et lån på 1 mio. kr. med afdrag en månedlig ydelse efter skat på cirka 3.700 kr. Til sammenligning var ydelsen i 2. halvår 2025 omkring 3.660 kr. ved en rente på 2,24 pct., så selv en beskeden rentestigning på 0,17 procentpoint flytter kun omkring 40 kr. om måneden.
Rentetendenser 2026: Hvad banker og Nationalbanken siger
Tidligere i 2026 pegede de fleste banker på en moderat renteudvikling: Den korte rente ventedes at falde, mens forventningerne til den lange rente spændte fra uændret til faldende.
Nykredit forventede i februar 2026 omkring 1,7 pct. (CITA3) for den korte rente og cirka 4,1 pct. for det 30-årige fastforrentede lån frem til marts 2027. Sparekassen Kronjylland ventede, at renten på det 30-årige fastforrentede lån ville falde fra 4,1 pct. til 3,4 pct. over 12 måneder, og Realkredit Danmark forventede en F5-rente mellem 2,4 pct. og 3,0 pct. på 12 måneders sigt. Selv når retningen var nogenlunde ens, var der altså ikke enighed om tempoet.
Den korte rente gik den anden vej. Den 11. juni 2026 hævede Nationalbanken foliorenten med 0,25 procentpoint til 1,85 pct. Det var den første danske renteforhøjelse siden 2023, og den 10. september 2026 fulgte endnu en forhøjelse til 2,10 pct. Begge gange fulgte Nationalbanken Den Europæiske Centralbank.
Derfor skal du ikke lægge din økonomi efter en prognose. En renteprognose er bankens kvalificerede bud, ikke en garanti, og historien er rig på eksempler på det modsatte. Finanskrisen, COVID-19 og inflationsstigningen i 2022 slog alle prognoser af kurs, og det er værd at huske, når du vurderer rentetendenserne i 2026.
Fast rente eller F5: Langsigtet tryghed mod lavere ydelse
Der findes en tommelfingerregel, du kan bruge i valget mellem fast rente og F5. Hvis en rentestigning på 1-2 procentpoint vil presse dit budget, bør du vælge fast rente. Det er ikke en teknisk beregning, men en grænse for, hvor meget uro din økonomi kan bære, og den grænse er forskellig fra husstand til husstand.
Et F5-lån binder renten i fem år ad gangen og giver en lavere rente end et fastforrentet lån i samme periode. Til gengæld får du ikke den samme langsigtede sikkerhed. I august 2026 lå den gennemsnitlige rente inkl. bidrag på nye realkreditlån med 3-5 års rentebinding på 3,8 pct., mens den lå på 4,8 pct. for lån med mere end 10 års rentebinding (Nationalbanken). Du køber fem års forudsigelighed for en rabat på omkring et procentpoint, men efter de fem år er du tilbage ved en ny rentetilpasning og en ny ydelse.
Hvor meget den femårige binding betyder i praksis, viser Nordea Kredits renteauktion til rentetilpasningen 1. oktober 2026. Her blev F5-renten fastsat til 3,2 pct., og et F5-lån på 1 mio. kr. med afdrag gav en ydelse efter skat på cirka 4.360 kr. Den tidligere rente på samme lån var negativ, og ydelsen lå dengang på omkring 3.740 kr. Forskellen på godt 600 kr. om måneden skyldes, at renten flyttede sig fra et meget lavt niveau op til et mere normalt leje.
Sådan et spring gør femårig binding til et kompromis snarere end en løsning. Du slipper for at tænke på renten i fem år, men du er også låst fast, hvis renten falder i mellemtiden, og du mærker hele stigningen på én gang, når tilpasningen kommer. Et fastforrentet lån havde givet dig den samme ydelse hele vejen igennem, uden at du skulle forholde dig til auktionsresultatet.
Derfor lander mange et sted midt imellem. En kombinationsmodel, hvor for eksempel 50 pct. af lånet er fastforrentet og 50 pct. er F5, giver dig både en kendt ydelse på den ene halvdel og en lavere samlet rente på den anden. Du får ikke fuld tryghed, og du får ikke den laveste rente, men du spreder risikoen, så en enkelt rentestigning ikke rammer hele din økonomi på én gang.
Realkreditlån til boligkøb: Regler og krav, der beskytter dig
Når du søger om realkreditlån til boligkøb, er der regler og krav, der sikrer, at du ikke ender med en økonomi, du ikke kan holde til. De er værd at kende på forhånd, for de kan få betydning for, hvor meget du kan låne, og hvilket lån du bør vælge.
-
Vælger du variabel rente, skal din økonomi ifølge god skik-bekendtgørelsen for boligkredit også kunne bære et 30-årigt fastforrentet lån med afdrag (BEK nr. 1443 af 27.11.2025, § 19, stk. 1).
-
I København med omegnskommuner og i Aarhus gælder Finanstilsynets vækstområde-vejledning: Vælger du variabel rente, bør rådighedsbeløbet som hovedregel beregnes ved en fast rente 1 procentpoint over den aktuelle faste rente, dog mindst 4 pct.
-
Ejerboliger til helårsbrug og private beboelsesejendomme til udlejning kan efter § 5 i lov om realkreditlån og realkreditobligationer m.v. belånes op til 80 pct. af værdien, mens fritidshuse kan belånes op til 75 pct.
-
Kontor- og forretningsejendomme samt industri og håndværk kan belånes op til 60 pct.
-
En fastkursaftale låser kursen på lånet fra aftaledagen til udbetalingen mod et tillæg i kursen, og den er mest relevant ved fastforrentede lån og i de tilfælde, hvor der er lang tid til overtagelsen.
Vær især opmærksom på kravet i god skik-bekendtgørelsen. Selv om du vælger et lån med variabel rente, bliver du vurderet på, om du også kunne sidde i et fastforrentet lån med afdrag. Reglerne peger altså reelt i retning af, at du skal have luft i budgettet, uanset hvilken rentetype du lander på, og et lån med kort rentebinding giver dig ikke i sig selv adgang til at låne mere.
Omlægning af realkreditlån: Hvornår det kan betale sig
Omlægning af realkreditlån gør dit lån til noget, du kan justere undervejs, i stedet for noget du låser én gang og glemmer, men det er ikke et gratis greb, og det er ikke altid det rigtige at tage. Som tommelfingerregel skal renten typisk flytte sig mindst 2 procentpoint, før en omlægning af et fastforrentet lån for alvor kan betale sig. Er bevægelsen mindre, æder omkostningerne ofte hele gevinsten.
Omlægning koster typisk 5.000-15.000 kr., afhængigt af realkreditinstitut og lånets størrelse. Det er penge, du betaler her og nu, for en besparelse der ligger spredt ud over de næste mange år. Derfor er det ikke nok at se på, hvor meget din ydelse falder. Du skal regne efter, om besparelsen overhovedet overstiger prisen, før du siger ja.
Retningen på renten afgør, hvilken slags omlægning du står med. Falder renten fra 6 til 4 pct., taler man om en nedkonvertering, hvor du skifter til et lån med lavere ydelse og mærker forskellen hver måned. Stiger renten i stedet, kan du omlægge og reducere selve gælden, fordi kursen på obligationerne bag dit lån er faldet, så du kan købe dem tilbage under kurs 100. Det er to forskellige gevinster, og de kommer ikke samtidig.
Mange overser, hvornår renteændringen faktisk rammer dig. Dit eksisterende lån bliver ikke påvirket, bare fordi renten stiger i morgen. Det sker først ved refinansiering og omlægning, altså de tidspunkter hvor lånet bliver sat på ny. Nye lån slår til gengæld det stigende renteniveau direkte igennem fra dag ét. Sidder du på et lån, du er tilfreds med, haster det ikke med at handle, selvom markedet bevæger sig.
Variabelt forrentede lån har også en kursskæring, et lille tillæg som realkreditinstituttet lægger på. Det er ikke et stort beløb i sig selv, men det betyder mest på de lån, der refinansieres hyppigt, først og fremmest F1, hvor obligationerne sælges på ny hvert år. Jo oftere lånet refinansieres, jo flere gange betaler du det lille tillæg, og over en årrække kan det mærkes i det samlede regnestykke.
Vælg det rigtige lån til boligkøb: Din beslutningsramme
Når du skal vælge det rigtige lån til boligkøb, er der fire spørgsmål, du med fordel kan stille dig selv, før du siger ja til et tilbud.
-
Kan du tåle en rentestigning på 1-2 procentpoint? Hvis svaret er nej, er fast rente det sikre valg.
-
Hvad sker der, hvis renten stiger til 7 pct.? Betyder det, at der ikke er råd til julegaver, eller at du må sælge huset, er risikoen for stor, og du bør vælge fast rente.
-
Er besparelsen stor nok til at opveje risikoen? Forskellen mellem fast og variabel rente er i 2026 omkring 1-1,5 procentpoint, så besparelsen ved variabel rente er begrænset. Den er kun værd at gå efter, hvis du har luft i budgettet og kan tåle udsving.
-
Hvornår er det rentabelt at omlægge fra variabel til fast rente, og er det sandsynligt, at du når det tidspunkt, inden du sælger?
Det sidste spørgsmål er det, flest springer over. Break-even-punktet for en omlægning ligger et stykke ude i fremtiden, og hvis du alligevel regner med at sælge inden for få år, kan du betale omkostningerne uden nogensinde at hente dem hjem. Både banker og realkreditinstitutter giver dig muligheden for at skifte mellem fast og variabel rente undervejs, så du er ikke låst for evigt, men det er en beslutning, du skal kunne regne hjem, ikke en du skal tage, fordi renten lige har bevæget sig.
Kan din økonomi bære udsvingene, og har du luft i budgettet, kan et lån med variabel rente stadig være den billigste vej gennem de næste år. Er du i tvivl, eller vil en rentestigning gøre ondt på hverdagen, er den faste rente den ro, du betaler for. Vælger du ud fra din egen økonomi frem for dagens laveste procentsats, har du truffet det rigtige valg for dig.
Skriv en kommentar