Når du har læst denne guide, kan du selv regne ud, hvor meget du skal lægge i udbetaling, og hvad den månedlige ydelse cirka bliver for en bolig til 3 mio. kr. og en til 5 mio. kr. Du ved også, hvor du henter den rådgivning, der passer til din situation.
Finansiering af boligkøb er bygget op i tre lag. Først lægger du selv mindst 5 % af boligens pris i udbetaling. Ovenpå det kommer realkreditlånet, som kan dække op til 80 % af boligens værdi og har pant i boligen. Til sidst kan et banklån dække op til 15 %, og det er den del, der ligger ud over realkreditlånet.
Lægger du realkreditlån og banklån sammen, kan du typisk låne op til 95 %. De sidste mindst 5 % skal du selv stå for, og det kan du ikke forhandle dig ud af. Det er et minimumskrav fra Finanstilsynet. Denne opdeling kaldes 80-15-5 reglen for boligkøb, og den er standardfinansieringen, når du køber en helårsbolig.
Reglerne for udbetaling er de samme i 2026, som de var i 2025. Du skal mindst lægge 5 % af boligens pris. Ved en bolig til 3.000.000 kr. svarer det til 150.000 kr., som du skal have klar selv. Selvom modellen er standard, kan banken i praksis kræve en højere udbetaling, afhængigt af din økonomi, din gæld og dit rådighedsbeløb.
Realkreditlån på 80 procent af boligens værdi
Realkreditlånet er den store del af din finansiering. For en helårsbolig må gamle og nye realkreditlån tilsammen højst svare til 80 % af boligens værdi. Låner du op til grænsen, skal de sidste 20 % dækkes af din egen udbetaling og eventuelt et banklån.
Du vælger selv, hvor hurtigt lånet skal betales tilbage. Et realkreditlån kan optages med en løbetid på 10 – 30 år, og 30 år er den mest almindelige, fordi den holder den månedlige ydelse nede.
En anden knap, du kan skrue på, er afdragsfrihed. Du kan få afdragsfrihed i op til 10 år, og hvis du deler det op, kan flere perioder sammenlagt løbe op på de samme 10 år. En afdragsfri låntype har typisk en højere bidragssats end et lån med afdrag, så du betaler for pausen gennem bidraget.
Renten afhænger af, hvilken låntype du vælger. I 2026 ser billedet sådan ud:
-
Fastforrentede 30-årige lån ligger i 2026 typisk på 3,5 – 5,0 %, og til gengæld kender du din ydelse hele løbetiden.
-
FlexLån (F1/F3/F5) ligger i 2026 på cirka 2,5 – 3,5 %, men renten bliver justeret med faste mellemrum.
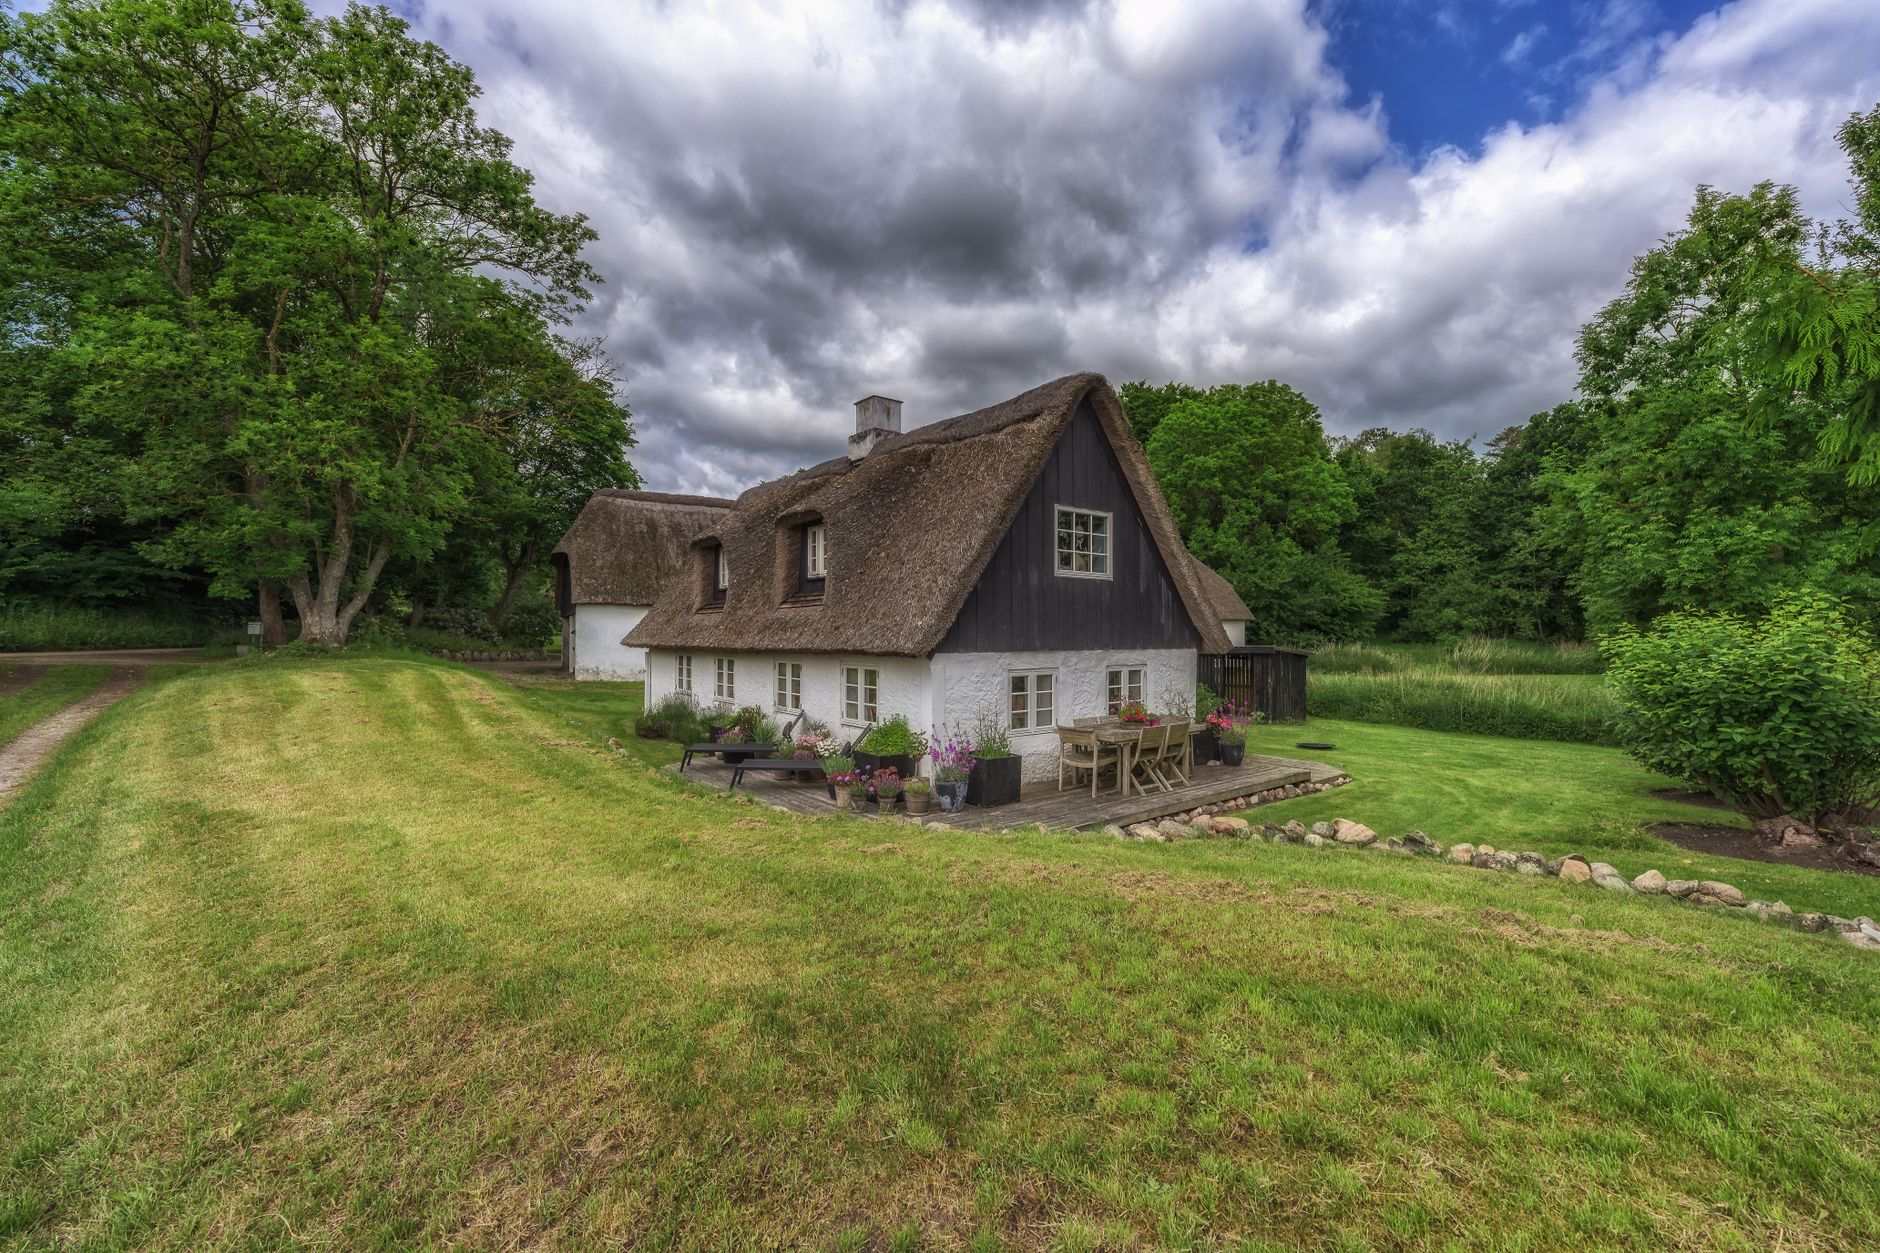
Realkreditlån til sommerhus og andre boligtyper
Belåningsgrænserne afhænger af, hvilken boligtype du køber. Her er de tre typer, du oftest støder på.
-
Ved en helårsbolig kan realkreditlånet dække op til 80 % af boligens værdi.
-
Ved et sommerhus eller en fritidsbolig er grænsen for realkreditlån til sommerhus 75 % af boligens værdi, hvilket er 5 procentpoint lavere end for en helårsbolig.
-
Ved en andelsbolig passer 80/15/5-modellen ikke altid. Banken vurderer din økonomi og foreningens forhold, og egenbetalingskravet kan være anderledes.
Forskellen på de 5 procentpoint betyder, at du ved et sommerhus skal dække en større del af prisen med banklån eller egne penge. Har du en bolig til 3 mio. kr., kan realkreditlånet dække 2.250.000 kr. ved et sommerhus mod 2.400.000 kr. ved en helårsbolig. De manglende 150.000 kr. skal du finde et andet sted i din finansiering.
Ved en andelsbolig kan 5 %-kravet blive regnet af et andet beløb, end du måske forventer. Derfor skal du finde den tekniske pris og spørge banken, før du regner videre på din egen udbetaling.
Afdragsfrihed på op til 10 år gælder også for realkreditlån til sommerhus. En afdragsfri låntype har typisk en højere bidragssats, så du betaler for den gennem bidraget.

Banklån til bolig dækker de næste 15 procent
Når realkreditlånet har dækket op til 80 %, mangler der stadig op til 15 % for at nå de 95 %, du typisk kan belåne i alt. Den del dækker banklånet, også kaldet topfinansiering. Det er den del af finansieringen, der hverken har pant i boligen på samme måde som realkreditlånet eller den lave rente.
Prisen for et banklån til bolig ligger typisk på 5 – 10 % i rente, tydeligt højere end realkreditlånet. Du kan få banklånet med en løbetid på op til 25 år, men ved boligkøb er 20 – 25 år det mest almindelige, fordi det holder ydelsen på et niveau, der kan hænge sammen med resten af din økonomi.
Et konkret priseksempel fra mitboliglaan.dk viser, hvad det kan betyde i praksis. Med en samlet udbetaling på 500.210 kr., en løbetid på 20 år og en variabel debitorrente på 5,75 % lander den månedlige ydelse på 3.671 kr., og ÅOP er 6,46 %. Tallene dækker både renten og de omkostninger, der følger med lånet, og er et godt pejlemærke for, hvad du selv kan forvente at skulle betale.
Fordi banklånet er dyrere end realkreditlånet, er det typisk den del, du vil betale af først, hvis du har penge i overskud. Alternativt kan du lægge mere i udbetaling fra starten, så du slet ikke har brug for den dyre topfinansiering.
Udbetaling ved boligkøb mindst 5 procent plus skjulte udgifter
Udbetaling ved boligkøb starter med et fast krav. Du skal selv lægge mindst 5 % af boligens pris. Ved en bolig til 3.000.000 kr. betyder det 150.000 kr., som skal stå klar på din konto, og ved en bolig til 5.000.000 kr. er beløbet 250.000 kr. Det er penge, du ikke kan låne dig til gennem realkredit eller bank, for kravet er den del, du selv skal stå for.
De 5 % er dog kun gulvet. I praksis kan banker kræve 10 %, 20 % eller mere afhængigt af din økonomi, din gæld og dit rådighedsbeløb. Har du en stram økonomi eller anden gæld med i billedet, kan banken bede om en markant større udbetaling end minimumskravet, før den overhovedet vil være med.
Oveni de 5 % kommer der en række udgifter, som ikke er en del af selve boligprisen, men som du alligevel skal betale. Mange har derfor brug for mere end 5 % for at komme i mål:
-
Udgifter til tinglysning, som skal betales, når skødet og pantebrevet registreres.
-
Udgifter til rådgivning, hvis du bruger en rådgiver til at gennemgå din finansiering.
-
Udgifter til banken, der typisk opkræver gebyrer for at behandle og oprette lånet.
-
Udgifter til etablering af lån, de omkostninger der følger med oprettelsen af realkreditlån og banklån.
Tinglysningsafgiften til staten er en af de poster, der ofte overrasker. Den udgør 1.850 kr. plus 0,6 % af købesummen. Ved en bolig til 3.000.000 kr. løber de 0,6 % op i 18.000 kr., så afgiften alene bliver 19.850 kr. Ved en bolig til 5.000.000 kr. bliver de 0,6 % 30.000 kr., så afgiften i alt bliver 31.850 kr.
Regn med det fra starten, for afgiften lægges oveni din udbetaling og de øvrige omkostninger. Sætter du budgettet efter kun de 5 %, kan du mangle et beløb, der er svært at finde med kort varsel.
Ydelse pr. måned med regneeksempler for 3 og 5 mio. kr.
Herunder kan du se, hvad ydelse pr. måned på boliglån cirka bliver, når du køber for 3 mio. kr. og 5 mio. kr. med 80-15-5-modellen.
| Bolig til 3.000.000 kr. | Bolig til 5.000.000 kr. | |
|---|---|---|
| Egen udbetaling (5 %) | 150.000 kr. | 250.000 kr. |
| Realkreditlån (80 %) | 2.400.000 kr. | 4.000.000 kr. |
| Banklån (15 %) | 450.000 kr. | 750.000 kr. |
| Samlet ydelse pr. måned | cirka 14.578 kr. | cirka 24.000 kr. |
3 mio.-eksemplet bygger på 4,0 % fast rente på realkreditlånet og 7,0 % på banklånet. 5 mio.-eksemplet bruger samme rente- og løbetidsforudsætninger, men det konkrete tal afhænger af kurs, bidragssats og lånetype, så betragt det som et pejlemærke frem for en præcis facit.
En tommelfingerregel for fast rente gør det nemt at regne med i hovedet. Ved 4,0 % over 30 år koster 1 mio. kr. i realkreditlån cirka 4.000 kr. pr. måned. 3 mio. kr. svarer så til cirka 12.000 kr. pr. måned før bidrag og skat, og du kan skalere tallet op eller ned efter, hvor meget du låner.
Fordi ydelsen påvirkes af bidragssats, kurs og eventuel afdragsfrihed, bør du altid bruge en boliglånsberegner hos det konkrete realkreditinstitut, før du binder dig til et lån. Beregneren giver dig et tal, der passer til netop din låntype og dine vilkår i stedet for et generelt gennemsnit.
Hvad sker der, hvis du har mere opsparing?
Har du mere end de 5 %, du som minimum skal lægge selv, ændrer det hele regnestykket til din fordel. Den ekstra opsparing kan først og fremmest bruges til at mindske eller helt undgå det dyre banklån, som i 2026 typisk koster 5 – 10 % i rente. Det er den dyreste del af din finansiering af bolig, så det er her, pengene gør den største forskel.
Hvis du bringer belåningen under 80 %, kan du måske undgå banklånet helt. Så snart realkreditlånet kan dække hele beløbet inden for grænsen, forsvinder behovet for topfinansiering, og det sænker den samlede månedlige ydelse markant, fordi realkreditlånet er billigere. Du bytter en dyr rente ud med en lav.
En lavere belåningsgrad giver også adgang til lavere bidragssatser. Ved 60 – 80 % belåning varierer bidragssatsen for fastforrentede lån med afdrag mellem 0,95 % og 1,03 % afhængigt af institut, så det kan betale sig at sammenligne, før du vælger. Falder du ned i en lavere belåningsgrad, kan satsen blive endnu mindre.
Den ekstra opsparing kan desuden dække stiftelsesomkostninger, tinglysning og rådgivning. Det er udgifter, der kommer oven i de 5 %, og som skal betales uanset hvad. Lægger du penge til side til dem fra starten, slipper du for at mangle et beløb med kort varsel, når handlen skal lukkes.
Hvor meget skal jeg betale i udbetaling, og hvor henter du rådgivning?
Du skal selv lægge mindst 5 % af boligens pris, før realkreditlån og banklån overhovedet kommer i spil. Ved en bolig til 3 mio. kr. er det 150.000 kr., og ved 5 mio. kr. er det 250.000 kr.
Men banken kan kræve mere end de 5 %. Har du en stram økonomi, anden gæld eller et lavt rådighedsbeløb, er det ikke usædvanligt, at der bliver bedt om 10 % eller mere, før banken vil være med. Spørgsmålet om, hvor meget du skal betale i udbetaling ved huskøb, har et lovbestemt minimum og et beløb, der i praksis afhænger af din situation.
Når beløbet er nogenlunde på plads, er næste skridt at hente de tilbud og den rådgivning, der gør tallet så lavt og sikkert som muligt. Her er fire veje, du kan gå:
-
Indhent tilbud fra mindst 2 – 3 institutter, så du har noget at sammenligne med. Brug en tjeneste som Mybanker til at få tilbud fra flere banker i én ansøgning, hvilket er gratis.
-
En uafhængig boligadvokat eller finansieringsrådgiver koster typisk 3.000 – 8.000 kr. og gennemgår din finansiering uden at være bundet til en enkelt bank.
-
Sammenlign ÅOP frem for kun renten. ÅOP inkluderer rente, bidragssats og alle gebyrer og er det eneste retvisende tal, når du skal holde to tilbud op mod hinanden.
-
Du kan forhandle med dit realkreditinstitut, og det er der god grund til. Kun én ud af fem danskere med realkreditlån har forsøgt at forhandle om bedre pris eller ydelse.
Din handlingsplan for at finansiere boligen
Grundmodellen 80-15-5 gælder for en helårsbolig, hvor du selv lægger mindst 5 % i udbetaling, realkreditlånet dækker op til 80 %, og banklånet kan fylde de næste 15 % op til en samlet belåning på 95 %. Sommerhuset er undtagelsen med 75 %, og andelsboligen regnes efter bankens egen vurdering.
Men husk, at tallene i artiklen er regneeksempler, ikke et løfte om din rente. Din egentlige udbetaling og ydelse afhænger af bankens kreditvurdering, af kursen og bidragssatsen på det lån, du vælger, og af om du går efter fast eller variabel rente. Brug dem som pejlemærke, når du lægger dit budget, og ikke som en fast facit.
Sådan griber du det an, før du byder på noget som helst:
-
Start med at få et købebevis, før du tager på boligjagt.
-
Underskriv aldrig en købsaftale uden et skriftligt bankforbehold.
-
Sørg for at kunne dokumentere pengenes oprindelse, hvis banken spørger.
80-15-5 er den model, du kan regne ud fra, og det næste skridt er at hente konkrete tilbud og få din egen økonomi vurderet.