
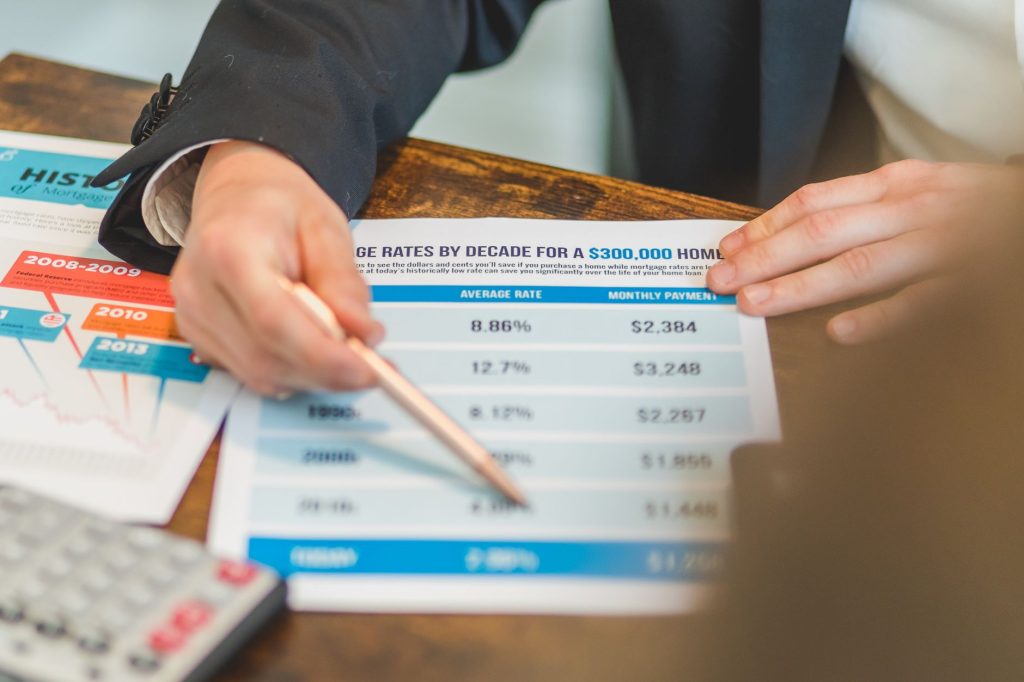
Afdragsfrihed på et realkreditlån betyder, at du i en periode kun betaler renter og bidrag. Du betaler ikke af på selve lånet i den tid, så restgælden falder ikke.
Du møder ofte begrebet, når du undersøger lån eller får tilbud fra banken. Her får du forklaret, hvad afdragsfrihed betyder i praksis. Dette er ikke konkrete råd til din situation, kun en forklaring af mekanismer og typiske overvejelser.
Tallene i eksemplerne kan ændre sig over tid. Brug teksten til at forstå, hvordan afdragsfrihed påvirker gæld og ydelse. Tag dine egne spørgsmål med til realkreditinstitut eller bank og få tal på din løsning.
Regler i Danmark for afdragsfrihed og lånegrænser
Reglerne for afdragsfrihed på realkreditlån står i lov om realkreditlån og realkreditobligationer m.v. (LBK nr. 1541 af 18. november 2025). § 4, stk. 2, sætter loftet: Et almindeligt realkreditlån til en ejerbolig kan højst være afdragsfrit i 10 år i løbet af lånets løbetid. Nogle institutter tilbyder dog særlige lån med længere afdragsfrihed på den del af lånet, der ligger inden for 60 % af boligens værdi.
§ 5 fastsætter lånegrænserne: For ejerboliger til helårsbrug kan realkreditlånet højst udgøre 80 % af ejendommens værdi (stk. 1), og for fritidshuse 75 % (stk. 2). Det er ikke nødvendigvis handelsprisen eller den seneste offentlige vurdering, men den værdi realkreditinstituttet fastsætter, når lånet optages.
Det er de maksimale rammer i loven. Dit realkreditinstitut må gerne stille skrappere krav eller give kortere perioder end maksimum. Tjek derfor de konkrete vilkår hos dit institut.
Reglerne ændrer sig. Vil du være sikker på de nuværende krav om afdragsfrihed og belåningsgrænser, kan du slå loven op på Retsinformation, som er den officielle portal for love og bekendtgørelser i Danmark.
Når rammen er på plads, bliver det nemmere at se, hvad det betyder i kroner og øre. Næste del viser et konkret regneeksempel.
Hvad koster afdragsfrihed? Et regneeksempel
Priserne her er kun til illustration, ikke et tilbud eller personlig rådgivning. Din endelige pris afhænger af vilkår, kreditvurdering og markedet.
Tænk på et realkreditlån på 2.000.000 kr. med fast rente på 4,0 % om året og 30 års løbetid. Du vælger 10 års afdragsfrihed, hvor du kun betaler renter og bidrag. Bidragssatsen er cirka 0,9 % årligt, hvilket svarer til Totalkredits samlede sats for et fastforrentet lån med afdragsfrihed ved 80 % belåning (prisblad pr. 1. juli 2026).
I de første ti år betyder det:
-
Årlige udgifter til renter og bidrag: ca. 98.000 kr.
-
Det svarer til omkring 8.167 kr. om måneden.
-
Restgælden falder ikke i denne periode, den står stadig på 2.000.000 kr.
Når afdragsfriheden udløber efter ti år, skal lånet betales tilbage over de resterende 20 år sammen med renter og bidrag. Det giver en månedlig ydelse på cirka 12.120 kr. til rente og afdrag. Hertil kommer bidraget, som falder til cirka 0,74 % om året, når tillægget for afdragsfrihed bortfalder (Totalkredits prisblad pr. 1. juli 2026). Det er omkring 1.230 kr. om måneden i starten, så ydelsen i alt bliver cirka 13.350 kr. før skat.
Forskellen i ydelsen kommer, fordi du herefter både betaler renter og bidrag og samtidig skal afdrage hele gælden på 20 år i stedet for 30. Det føles ofte rart at slippe for afdrag i starten, men senere kommer en tydelig stigning i ydelsen, så regn grundigt på det, før du vælger afdragsfrihed.
Bidragssats ved afdragsfrihed og andre omkostninger
Bidraget på dit realkreditlån er betalingen til instituttet for administration, kapital og risiko. Det ligger ud over renten på obligationerne. Satsen for bidrag fylder derfor meget i dine samlede låneomkostninger. Bidraget varierer bl.a. efter belåningsgrad, lånetype og afdragsfrihed. Vælger du afdragsfrihed, tager instituttet mere for den højere risiko, fordi restgælden ikke falder i perioden.
Ydelsen virker lavere, når du kun betaler renter og bidrag, men forskellen til en ydelse med afdrag er ofte mindre, end mange forventer, fordi bidragssatsen stiger ved afdragsfrihed. Restgælden falder heller ikke i den periode. Det kan få betydning senere, når afdragene vender tilbage, eller hvis boligen skal sælges eller belånes om.
Vil du kende den præcise bidragssats for dit lån, så tjek prislisten eller gebyroversigten hos dit realkreditinstitut. Oplysningerne ligger som regel online.
Bidraget beregnes af restgælden og betales ved hver termin. Ved afdragsfrihed falder grundlaget ikke, og derfor falder bidraget i kroner heller ikke i perioden. Det giver samlet set et højere bidrag i perioden end på et lån med løbende afdrag.
Ud over rente og bidrag bør du regne med andre udgifter. Det gælder stiftelsesomkostninger, når lånet oprettes, og kurtage ved handel med obligationerne. Hertil kommer tinglysningsafgiften, som i 2026 er 1.825 kr. plus 1,25 % af det pantsikrede beløb. Hent de officielle pris- og gebyroversigter hos dit realkreditinstitut og relevante myndigheder for et fuldt overblik.
Når afdragsfriheden udløber, stiger ydelsen typisk
Når afdragsfriheden stopper, ændrer din månedsydelse sig ofte markant. Tænk på et lån på 2 millioner kroner efter ti år uden afdrag. Du skylder stadig hele beløbet, og nu skal det betales tilbage på 20 år. Det løfter ydelsen kraftigt, selv om renten er den samme og bidragssatsen falder lidt.
Ved en rente omkring 4 % og et bidrag på cirka 0,74 % (uden tillægget for afdragsfrihed) ender månedsbetalingen på omkring 13.350 kr. før skat i starten. Det er langt over de ca. 8.167 kr., du var vant til under afdragsfriheden. Skiftet rammer fra én termin til den næste og føles som et chok.
Overvej at begynde at afdrage lidt før tid, hvis dit realkreditinstitut tillader det. Små afdrag i god tid fordeler belastningen over flere måneder eller år. Overgangen bliver mildere, og fordi restgælden falder tidligere, sparer du også renter og bidrag. Spørg dit institut, om der er et gebyr for at fravælge afdragsfriheden eller betale ekstra af.
Har du variabel rente, følger ydelsen også markedsrenten op eller ned. Med fast rente skyldes springet især, at afdragene starter efter perioden med afdragsfrihed.
Tjek tidligt i lånets løbetid, hvornår din afdragsfrihed slutter, og hvor lang restløbetiden er bagefter. Se dine lånedokumenter eller årsoversigter fra instituttet.
Uden planlægning risikerer du økonomisk pres. En stor stigning i ydelsen kan stramme privatøkonomien hårdt, især hvis din indkomst ikke er vokset siden lånets start.
Typiske situationer hvor afdragsfrihed bruges
Afdragsfrihed giver en pause fra afdrag, når økonomien ændrer sig for en periode. Fx ved forældreorlov, studier eller jobskifte betaler du kun renter og bidrag. Det giver luft i budgettet, mens indkomsten er lavere.
Skifter du bolig og har to ejendomme kortvarigt, kan afdragsfrihed lette presset. Du undgår at betale afdrag på to lån på samme tid, hvis kreditvurderingen godkendes.
Mange bruger også afdragsfrihed til at frigøre penge til renovering eller energiforbedringer i hjemmet. Så er der plads til større udgifter uden ekstra pres fra afdrag her og nu.
Nogle prioriterer dyrere gæld først, fx forbrugslån med høj rente. Ved midlertidigt kun at betale renter og bidrag på realkreditlånet kan du få fart på afvikling af den dyre gæld. Vær dog opmærksom på, at afdragsfriheden typisk gør realkreditlånet dyrere samlet set, fordi du betaler renter og bidrag af hele gælden i længere tid.
For selvstændige med skiftende indtægter kan afdragsfrihed hjælpe likviditeten i stille perioder eller ved uventede udsving. Muligheden afhænger altid af långiverens kreditvurdering.
Dette er eksempler, ikke anbefalinger. Beslutningen bør tage udgangspunkt i din økonomi. Tal det igennem med rådgivere i dit pengeinstitut eller realkreditinstitut, før du vælger afdragsfrihed.
Risici og langsigtede effekter du skal kende
Vælger du afdragsfrihed på dit realkreditlån, vokser din friværdi langsommere end ved et lån med afdrag. Uden afdrag stiger din egenkapital kun, hvis boligpriserne går op, eller hvis du selv betaler ekstra af på lånet. Din økonomiske sikkerhed i boligen styrkes derfor ikke lige så hurtigt.
Falder boligpriserne, bliver du mere udsat. Restgælden falder ikke under afdragsfriheden, så prisfald spiser hurtigere af den friværdi, du har opbygget, nogle gange helt ned til nul eller negativ værdi. Det øger risikoen for økonomisk pres og gør det sværere at komme ud af lånet uden tab.
Skal boligen sælges i en periode med prisfald, risikerer du restgæld efter salget. Hvis salgsprisen ikke dækker både restgæld og omkostninger som tinglysning og mæglerhonorar, står du tilbage med et beløb, der stadig skal betales. Mange tænker ikke nok over den risiko ved valg af afdragsfrihed.
Rentefølsomheden er også vigtig, især ved variabel rente. Da restgælden ikke falder i den afdragsfrie periode, rammer en rentestigning hele gælden. Det gør lånet dyrere og kan give en markant højere ydelse, både i perioden og når afdragene begynder. Den samlede økonomiske belastning ender derfor ofte større end forventet.
Bidragssatsen er ofte højere på lån med afdragsfrihed end på lån med afdrag, især på den del af lånet, der ligger over 60 % af boligens værdi (prisblade fra Totalkredit og Realkredit Danmark, 2026). Årsagen er den højere risiko for realkreditinstituttet, når gælden ikke falder løbende. Den forhøjede sats løfter dine månedlige omkostninger hele vejen igennem perioden.
Psykologien spiller også ind. En lav ydelse nu gør det let at overse de højere samlede omkostninger senere. Gennemgå dit budget grundigt, og lav en tidsplan for hele lånets løbetid, så minimerer du risikoen for ubehagelige overraskelser.
Sådan tjekker du regler, priser og vilkår for dit lån
Start med lovgrundlaget, når du vil forstå reglerne for afdragsfrihed på realkreditlån. På Retsinformation kan du søge “Lov om realkreditlån og realkreditobligationer m.v.” og læse §§ 3-5. Her står rammerne for løbetid, afdragsfrihed og lånegrænser, så slipper du for gæt og løse antagelser.
Se også dine egne lånedokumenter. Årsoversigten eller engagementsoverblikket viser resterende løbetid, hvornår en eventuel afdragsfri periode slutter, og hvilken bidragssats hvert lån har. De tal giver klart overblik over dine faste udgifter og forpligtelser.
Tjek prisoversigter hos dit realkreditinstitut under bidragssatser og gebyrer. Nogle viser forskel i pris med og uden afdragsfrihed. Det gør omkostningerne mere konkrete for netop dit lån. Vil du gå et spadestik dybere i renter og marked, så brug Danmarks Nationalbanks Statistikbank for gennemsnitlige realkreditrenter. Finans Danmark offentliggør også statistik om realkredit og boligmarkedet.
Den vigtigste del er samtalen med dit eget institut. Kreditvurdering og vilkår afhænger af din situation, så bed om et skriftligt overblik med scenarier både med og uden afdragsfrihed. Det gør valget lettere at gennemskue og sammenligne.
Artiklen er kun vejledende information og erstatter ikke personlig rådgivning eller konkrete tilbud. Din beslutning afhænger af økonomi, tidshorisont og risikovillighed.
Tag styringen over din boligøkonomi. Undersøg reglerne grundigt, og tal åbent med dit institut, så står du bedre rustet til de beslutninger, der venter.
Skriv en kommentar